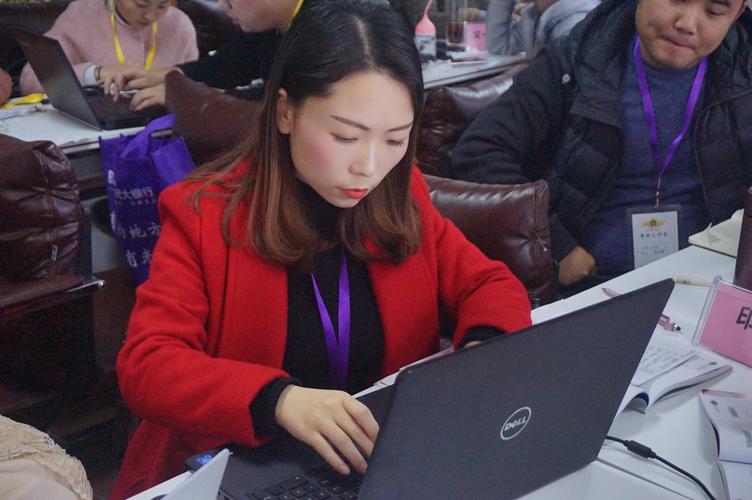
23日,财务咨询班进入第二天的深度学习。如果说第一天是理念的刷新与框架的搭建,那么第二天则是一场真刀真枪的实战演练——围绕“月度经营分析”与“审计报告”两大核心议题,学员们经历了从数据 interpreting 到决策支持的完整闭环。
清晨九点,教室已座无虚席。主讲导师开门见山:“经营分析不是财务部门的自娱自乐,而是企业管理的驾驶舱仪表盘。”一句话点破了很多人日常工作中的困局——报表做得漂亮,业务部门却看不懂、用不上。上午的课程聚焦于月度经营分析的结构化方法。导师拆解了从“数据采集—差异分析—根因追溯—行动建议”的四步法,并反复强调一个原则:没有业务洞察的分析,等于没有分析
随后的小组演练将气氛推向高潮。每组拿到一套模拟企业的月度财务与业务数据,需要在90分钟内完成一份经营分析简报,并向“管理层”汇报。有的小组一开始陷入数字细节,被导师叫停:“如果总经理只给你三分钟,你最想让他知道什么?”这一问题迫使大家跳出财务视角,重新审视什么才是真正影响利润与现金流的驱动因素。最终展示环节,第三组凭借对收入下滑的精准归因(区分了价格、销量、结构与汇率影响)获得全场最高分。
午后课程转向审计报告。导师没有从准则条文讲起,而是先抛出一个问题:“审计报告的最终用户是谁?他们最需要什么?”答案指向投资者、债权人、监管机构以及管理层自身。在此基础上,课程梳理了审计报告的种类、关键要素与意见类型,特别针对常见的“非无保留意见”情形展开了情景模拟。学员们分角色扮演审计师与客户,就一项收入确认分歧进行了多轮专业交锋。这种沉浸式方式让不少人直呼:“原来意见段里的每一个字都是博弈的结果。”
值得留意的是,第二天的内容并非孤立的两块——导师在下午开场时特意回顾了上午的经营分析,指出二者之间的深层连接:高质量的月度经营分析,正是审计中风险评估与实质性程序的重要输入;而出具审计报告时对持续经营、关联交易等问题的判断,又反过来倒逼经营分析更加深入。这一“分析—审计”一体化的视角,让在场学员豁然开朗。
临近结束,导师布置了一项贯穿全程的实战任务:以小组为单位,针对一家真实上市公司的最新年报与季度经营数据,撰写一份面向董事会的“财务咨询备忘录”。这项任务要求融合两天所学,既要有经营分析的穿透力,又要体现审计思维下的谨慎与合规意识。
走出教室时,不少学员仍在热烈讨论。一位来自制造业的财务总监感慨:“以前总觉得经营分析是写给老板看的,审计报告是给外部看的。今天才意识到,两者本质上都是在讲一个关于企业健康状况的可信故事——只是听众不同。”这或许正是财务咨询班第二天的精髓:让数字说话,更让数字背后的商业逻辑与风险信号被看见、被理解。明天,课程将进入现金流预测与融资策略模块,精彩继续。